Domain qkf.de kaufen?
Wir ziehen mit dem Projekt
qkf.de um.
Sind Sie am Kauf der Domain
qkf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qkf.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
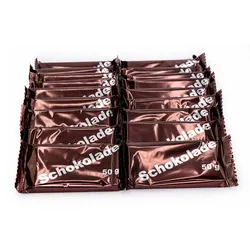
BW-Schokolade - Original Bundeswehr-ProduktionEchte Feldverpflegung – robust, kompakt, bewährt Seit Generationen ein fester Bestandteil der Bundeswehr-Einmannpackung – und längst ein Kultprodukt für unterwegs: Diese feinherbe Schokolade mit hohem Kakaoanteil wurde ursprünglich für den Einsatz entwickelt und steht bis heute für Zuverlässigkeit, Energie und lange Haltbarkeit. Was einst im Feld half, durchzuhalten, ist heute ein geschätzter Begleiter für Wanderer, Outdoor-Fans und alle, die gern vorbereitet sind. Kräftig im Geschmack, kompakt in der Form und gemacht für jede Herausforderung. 50 g pro Tafel Mindestens 45 % Kakao Hergestellt in Deutschland Original Bundeswehr-Produktion Erhältlich im 5er- oder 20er-Pack – für kleine Touren oder große Vorräte.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Spanende Fertigung, Fachbücher von G3nter SpurDas Handbuch der Fertigungstechnik ist die 2., vollständig neu bearbeitete Auflage des im Zeitraum von 1979 bis 1994 im Carl Hanser Verlag erschienenen mehrbändigen Werkes. Es ist ein in seiner Themenbreite und Tiefe bis heute unerreichtes Nachschlagewerk für Ingenieure der Fertigungstechnik und für Konstrukteure. In der Neuauflage wird diese Tradition fortgesetzt. Der Band Spanen bietet einen umfassenden Überblick über die in der metallverarbeitenden Industrie eingesetzten spanenden Fertigungsverfahren. Es werden darüber hinaus die Verfahren des Abtragens sowie Sonderverfahren zum Zerspanen von faserverstärkten Kunststoffen, Nichteisenlegierungen und Keramikwerkstoffen sowie die Mikrofertigung behandelt. Jedes Kapitel enthält Informationen zu Verfahrensgrundlagen, Werkzeugen, Maschinen und Bearbeitungstechnologien in der Praxis. An dem Handbuch haben über 100 Autoren mitgewirkt.299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Wischmop Bayersan Corridor Staubmop Acryl 60 cm Extra beste Qualität und hochwertige VerarbeitungDie ideale Lösung zum Entfernen von starkem Schmutz. Geeignet zum Aufnehmen von Staub, Fusseln und Haaren. geeignet für glatte Böden aus Holz, Parkett, Laminat, Fliesen und Marmor Saugaktive Fransen zur schnellen Hilfe bei Missgeschicken. Pflegehinweis: waschbar bis 30-40 °C nicht geeignet für den Trockner HINWEIS: Farbe der Naht nach Verfügbarkeit in Weiß, Grau oder Rot. Wenn nicht -sofort lieferbar- ist die Lieferzeit o.A.6,47 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
BW-Schokolade - Original Bundeswehr-ProduktionEchte Feldverpflegung – robust, kompakt, bewährt Seit Generationen ein fester Bestandteil der Bundeswehr-Einmannpackung – und längst ein Kultprodukt für unterwegs: Diese feinherbe Schokolade mit hohem Kakaoanteil wurde ursprünglich für den Einsatz entwickelt und steht bis heute für Zuverlässigkeit, Energie und lange Haltbarkeit. Was einst im Feld half, durchzuhalten, ist heute ein geschätzter Begleiter für Wanderer, Outdoor-Fans und alle, die gern vorbereitet sind. Kräftig im Geschmack, kompakt in der Form und gemacht für jede Herausforderung. 50 g pro Tafel Mindestens 45 % Kakao Hergestellt in Deutschland Original Bundeswehr-Produktion Erhältlich im 5er- oder 20er-Pack – für kleine Touren oder große Vorräte.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Spanende Fertigung, Fachbücher von G3nter SpurDas Handbuch der Fertigungstechnik ist die 2., vollständig neu bearbeitete Auflage des im Zeitraum von 1979 bis 1994 im Carl Hanser Verlag erschienenen mehrbändigen Werkes. Es ist ein in seiner Themenbreite und Tiefe bis heute unerreichtes Nachschlagewerk für Ingenieure der Fertigungstechnik und für Konstrukteure. In der Neuauflage wird diese Tradition fortgesetzt. Der Band Spanen bietet einen umfassenden Überblick über die in der metallverarbeitenden Industrie eingesetzten spanenden Fertigungsverfahren. Es werden darüber hinaus die Verfahren des Abtragens sowie Sonderverfahren zum Zerspanen von faserverstärkten Kunststoffen, Nichteisenlegierungen und Keramikwerkstoffen sowie die Mikrofertigung behandelt. Jedes Kapitel enthält Informationen zu Verfahrensgrundlagen, Werkzeugen, Maschinen und Bearbeitungstechnologien in der Praxis. An dem Handbuch haben über 100 Autoren mitgewirkt.299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Handbuch Nachhaltige ProduktionHandbuch Nachhaltige Produktion , Rahmenbedingungen, Werkzeuge, Anwendungsfelder , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Redaktion: Zäh, Michael F., Seitenzahl/Blattzahl: 472, Abbildungen: Komplett in Farbe, Keyword: Energieeffizienz; Kreislaufwirtschaft; Nachhaltige Fertigung; Nachhaltige Produktentwicklung; Nachhaltige Produktion; Nachhaltigkeit Change Management; Nachhaltigkeit Use Cases; Nachhaltigkeitsbewertung; Nachhaltigkeitsrisikomanagement; Recycling; regenerative Energieversorgung; soziale Nachhaltigkeit, Fachschema: Produktion~Produktionsmanagement~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Maschinenbau und Werkstoffe, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 276, Breite: 204, Höhe: 29, Gewicht: 1296, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Permin, Eike: Digitalisierung der ProduktionDigitalisierung der Produktion , Bausteine - Lösungen - Umsetzungen , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241213, Autoren: Permin, Eike, Seitenzahl/Blattzahl: 176, Abbildungen: Komplett in Farbe, Keyword: Cyber-physische Systeme; Digitale Produktion; Digitaler Zwilling; Digitalisierung Fertigung; Digitalisierung Produktion; Industrie 4.0; Produktion Automatisierung; Produktion Big Data; Produktion Data Science; Produktion Künstliche Intelligenz; Produktion Machine Learning; Produktionsdigitalisierung, Fachschema: Fertigungstechnik, Fachkategorie: Computeranwendungen in Industrie und Technologie, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 175, Höhe: 11, Gewicht: 310, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.